Domain badeinrichtung-berlin.de kaufen?
Wir ziehen mit dem Projekt
badeinrichtung-berlin.de um.
Sind Sie am Kauf der Domain
badeinrichtung-berlin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain badeinrichtung-berlin.de kaufen?
Darf ein Sicherungskasten in einem Badezimmer, das eine Badewanne, eine Toilette, eine Dusche und ein Waschbecken enthält, installiert werden?
Nein, aus Sicherheitsgründen sollte ein Sicherungskasten nicht in einem Badezimmer installiert werden. Feuchtigkeit und Wasser können die elektrische Verkabelung und Geräte beschädigen und ein Risiko für elektrische Schläge darstellen. Der Sicherungskasten sollte an einem trockenen und gut belüfteten Ort außerhalb des Badezimmers installiert werden. **
Wie groß ist ein Badezimmer mit Toilette, Waschbecken und Dusche?
Die Größe eines Badezimmers mit Toilette, Waschbecken und Dusche kann variieren, abhängig von der verfügbaren Fläche und dem individuellen Design. In der Regel beträgt die Mindestgröße für ein solches Badezimmer etwa 4-5 Quadratmeter. Es gibt jedoch auch größere Badezimmer, die bis zu 10 Quadratmeter oder mehr umfassen können. **
Ähnliche Suchbegriffe für Umsatzsteuer-Code
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Code:
-
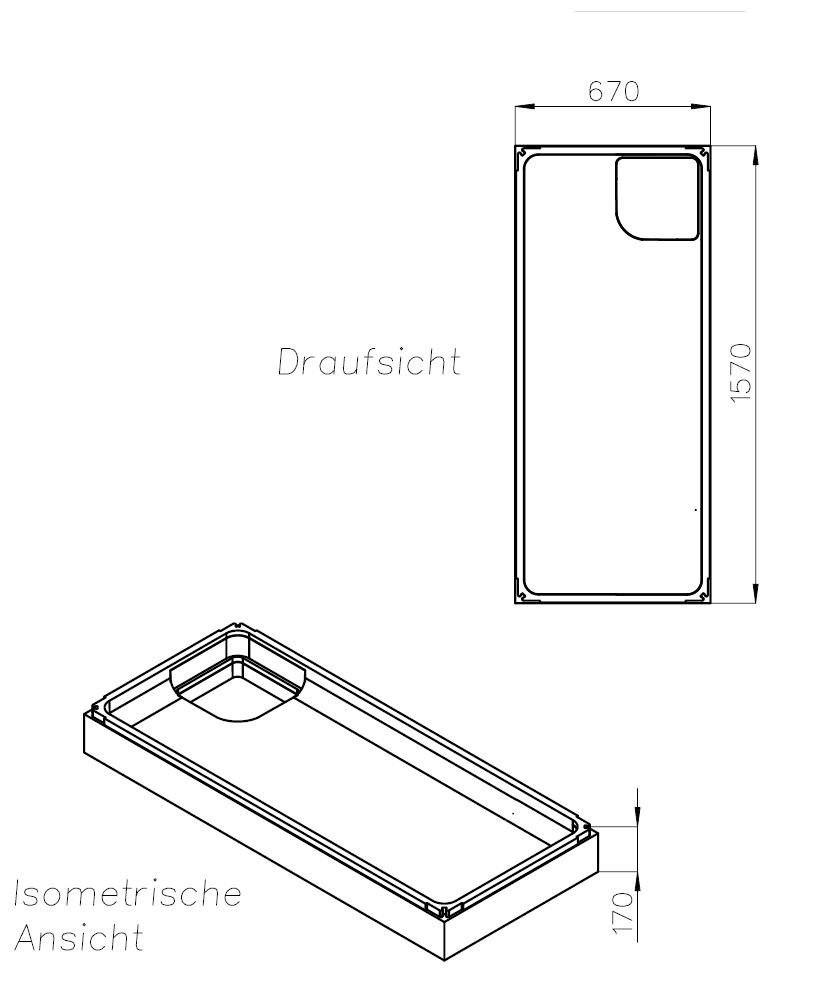
Neuesbad Wannenträger für Duravit D-Code (Dusche) 160x70 SD 22940Neuesbad Wannenträger für Duravit D-Code (Dusche) 160x70 Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSD22940 Länge 1570 mm Breite 670 mm Höhe 170 mm Passend für Duravit D-Code Gewicht 1,6 kg EAN 4029209229407 Herkunft DE279,71 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter

-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **


Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Code:
-
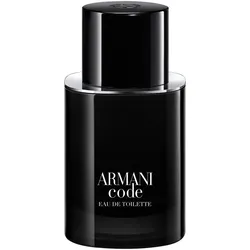
ARMANI Code Homme Eau de Toilette NachfüllbarDer ikonische Herrenduft Armani Code Eau de Toilette präsentiert sich im neuen Design mit einem luxuriösen und nachfüllbaren Flakon. Der elegante Duft verkörpert die Stimmung verführerischer, sensibler Maskulinität und beschreibt die Duftphilosophie "REWRITE THE CODE" für den modernen und zukunftsorientierten Mann. Der holzige, amberartige Duft aus sorgfältig ausgewählten Inhaltsstoffen wird mit frischen Zitrusnoten aus grüner Mandarine eröffnet und verschmilzt im Herzen mit aromatischen Facetten aus Lavendel. Abgerundet wird der Duft durch die ikonische Armani Code-Signatur aus verführerischem Tonkabohne Absolue und kraftvollem Zedernholz. Nachfüllbarer Flakon Maskuline Sinnlichkeit Neue fesselnde und vibrierende Intensität88,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
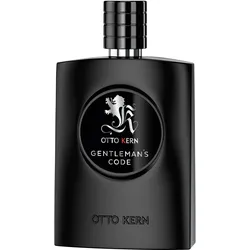
OTTO KERN GENTLEMAN'S CODE BLACK Eau de ToiletteDas OTTO KERN GENTLEMAN'S CODE BLACK Eau de Toilette ist ein orientalisch-fougèrer Duft für den modernen Mann, der seinen Stil mit souveräner Eleganz unterstreicht. Diese Komposition inspiriert dazu, jeden Moment selbstbewusst zu genießen und Herausforderungen mit Gelassenheit zu meistern. Ein charmanter und verführerischer Duftcharakter Orientalisch-fougère Noten für eine maskuline Ausstrahlung Als Eau de Toilette Natural Spray für eine großzügige Anwendung Vegane Formulierung ohne Inhaltsstoffe tierischen Ursprungs Die Duftkreation richtet sich an den Gentleman, der Wert auf Persönlichkeit und ein stilvolles Auftreten legt. Kraftvolle und zugleich elegante Akkorde entfalten eine Aura, die das individuelle Charisma betont. Der Duft präsentiert sich in einem edlen, schwarzen Flakon, dessen Design die klare und maskuline Linie der Komposition widerspiegelt. Für ein optimales Dufterlebnis kann das Eau de Toilette auf die Pulsstellen wie Hals, Schläfen und Arme aufgetragen werden.17,95 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Darf ein Sicherungskasten in einem Badezimmer, das eine Badewanne, eine Toilette, eine Dusche und ein Waschbecken enthält, installiert werden?
Nein, aus Sicherheitsgründen sollte ein Sicherungskasten nicht in einem Badezimmer installiert werden. Feuchtigkeit und Wasser können die elektrische Verkabelung und Geräte beschädigen und ein Risiko für elektrische Schläge darstellen. Der Sicherungskasten sollte an einem trockenen und gut belüfteten Ort außerhalb des Badezimmers installiert werden. **
-
Wie groß ist ein Badezimmer mit Toilette, Waschbecken und Dusche?
Die Größe eines Badezimmers mit Toilette, Waschbecken und Dusche kann variieren, abhängig von der verfügbaren Fläche und dem individuellen Design. In der Regel beträgt die Mindestgröße für ein solches Badezimmer etwa 4-5 Quadratmeter. Es gibt jedoch auch größere Badezimmer, die bis zu 10 Quadratmeter oder mehr umfassen können. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Ähnliche Suchbegriffe für Umsatzsteuer-Code
-
Neuesbad Wannenträger für Duravit D-Code (Dusche) 160x70 SD 22940Neuesbad Wannenträger für Duravit D-Code (Dusche) 160x70 Ihre Vorteile aus FCKW-freiem, geschäumten Polystyrol schall- und wärmedämmend inklusive Wandabstandsleisten und Kunststoffbefestigungsstiften ✓ Hergestellt in Deutschland Wannen- und Duschwannenträger ersetzen das konventionelle Abmauern zum Installieren einer Wanne oder Duschwanne. Sie sind Formteile aus hochwertigem Polystyrol-Hartschaum und unterliegen somit keiner allgemeinen bauaufsichtlichen Prüfung. Die Herstellung erfolgt in Anlehnung an die DIN EN 13163 (Wärmedämmstoffe für Gebäude - werkmäßig hergestellte Produkte aus expandiertem Polystyrol, EPS-Spezifikation). Grundlage für Maßgestaltung und Belastung der Wannen- und Duschwannnenträger ist die DIN EN 249 und die DIN EN 198. Die Wanne oder Duschwanne sitzt perfekt, da der Träger den entsprechenden Bade- und Duschwannen aus Stahl, Acryl oder Mineralwerkstoff als Formteil beziehungsweise Konfektionsteil angepasst wird. Der rationelle Einbau garantiert eine sichere Koordination auf der Baustelle und spart dadurch Zeit und Geld. Neben dem geringen Zeitaufwand bei der Montage bietet der Wannen- und Duschwannenträger eine befliesungsfertige Oberfläche ohne Trocknungszeiten. Aufwendiges und schmutzintensives Abmauern entfällt. Das Material des Wannen- oder Duschwannenträgers bietet zudem wärmedämmende Eigenschaften. Optional kann zusätzlich eine schallschutztechnische Ausrüstung installiert werden. Mitgeliefertes Montagezubehör gewährleistet Systemsicherheit. Optional ist der Einbau von Waschmaschinenanschlüssen möglich. Bade- und Duschwannenträger in Verbindung mit einer Acrylwanne oder -duschwanne erfüllen bei fachgerechtem Einbau ohne zusätzliche Maßnahmen die Mindestanforderung im Schallschutz nach DIN 4109 und VDI 4100 (siehe Prüfberichte P-BA 286/2014 für Wannenträger mit Acrylwanne und P-BA 287/2014 für Wannenträger mit Acrylduschwanne).Mitgelieferte Einbauanleitungen demonstrieren die fach- und DIN-gerechte Montage der Träger auf der Baustelle. Keine besonderen Verwendungshinweise notwendig, Keine besonderen Verabeitungshinweise oder Spezialwerkzeuge erforderlich. Technische Daten Artikelnummer NBSD22940 Länge 1570 mm Breite 670 mm Höhe 170 mm Passend für Duravit D-Code Gewicht 1,6 kg EAN 4029209229407 Herkunft DE279,71 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.